

عيادات التجميل والليزر
كيف تختار أفضل بوليصة تأمين صحي شامل لعائلتك في السعودية 2026؟
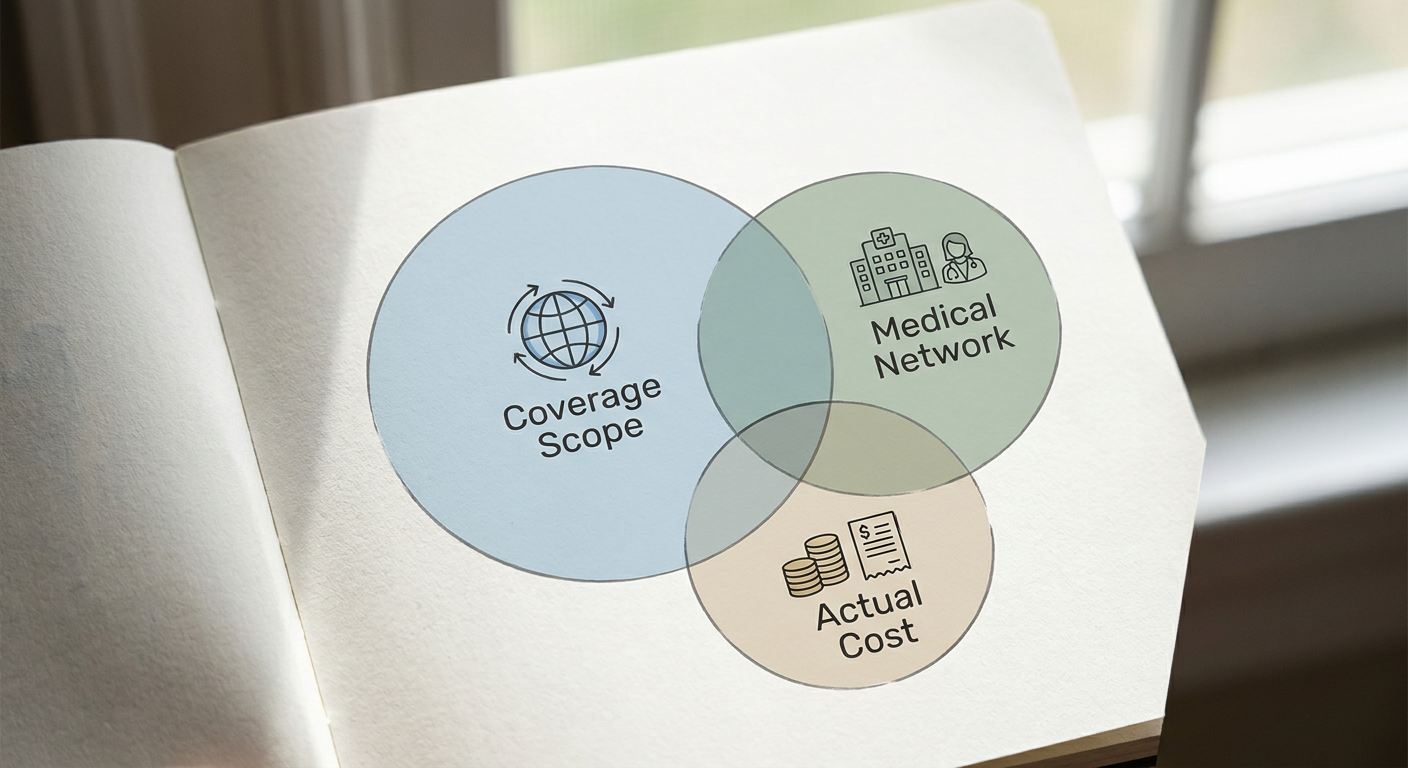
أفضل بوليصة تأمين صحي شامل للعائلة هي التي تحقق توازناً بين ثلاثة عناصر معاً: نطاق تغطية يشمل الأمومة والأسنان والنظر والأمراض المزمنة، وشبكة طبية واسعة تضم مستشفياتك المفضلة، وقسط سنوي فعلي بعد حساب نسب المشاركة (Co-payment) والحد الأقصى للتغطية. الاعتماد على السعر المعلن وحده دون فحص هذه العناصر الثلاثة معاً يجعل الأسرة تدفع أكثر عند أول مطالبة كبيرة.
لماذا يحتاج كل فرد في العائلة تغطية تأمينية صحية شاملة في 2026؟
القلق الأكبر لأي رب أسرة هو لحظة الحاجة الفعلية للعلاج، لا لحظة توقيع البوليصة. الأمراض المزمنة لا تفرّق بين الأعمار، وتكلفة العلاج المستمر لها ترتفع مع الوقت. الحماية المالية للأسرة كاملة تعني أن كل فرد فيها — الطفل والجد والأم الحامل — له تغطية تناسب حالته الصحية الخاصة.
نسبة السكان الذين لا يحصلون على الخدمات الصحية الأساسية عالمياً بلغت 26% وفق آخر تحديث لتقرير التغطية الصحية الشاملة الصادر عن منظمة الصحة العالمية). هذا الرقم يوضح أن غياب التغطية الصحية المناسبة ليس استثناءً، بل واقع يواجه ملايين الأسر حول العالم، وهو ما يجعل مراجعة بوليصة العائلة قبل كل تجديد خطوة ضرورية لا رفاهية بحسب منظمة الصحة العالمية.
الفرق بين التأمين الأساسي (CCHI) والتأمين الشامل الاختياري
التأمين الأساسي هو الحد الأدنى الإلزامي الذي يوفر تغطية للحالات الأساسية والطوارئ، وهو مطلوب نظاماً لكل مقيم في القطاع الخاص في السعودية. أما التأمين الشامل الاختياري فهو طبقة إضافية تتيح للأسرة الوصول إلى شبكة طبية أوسع، وتغطية أوسع للأسنان والنظر والأمومة، وحدوداً قصوى أعلى للتعويض.
الفرق الجوهري بينهما ليس في الاسم بل في التفاصيل: نوع الغرف في المستشفى، عدد الأطباء الاستشاريين المتاحين، ونسبة المشاركة التي يدفعها المؤمَّن عليه من كل فاتورة. الأسرة التي تعتمد على التأمين الأساسي فقط قد تجد نفسها تدفع من جيبها مبالغ كبيرة عند أي علاج متخصص لا يدخل ضمن الحد الأدنى.
أهم معايير المقارنة بين بوالص التأمين الصحي العائلي
عند مقارنة أكثر من عرض تأمين، لا يكفي النظر إلى القسط السنوي فقط. هذه المعايير الخمسة تحدد القيمة الحقيقية للبوليصة:
| المعيار | ما يجب فحصه |
|---|---|
| نطاق التغطية | هل يشمل الأمومة، الأسنان، النظر، الأمراض المزمنة؟ |
| الحد الأقصى للتغطية | السقف السنوي بالريال لكل فرد أو للعائلة |
|---|---|
| نسبة المشاركة | النسبة التي يدفعها المؤمَّن من كل فاتورة |
| مدة الانتظار | الفترة قبل تفعيل تغطية حالات معينة كالأمومة |
مقارنة نطاق التغطية: الأمومة، الأسنان، النظر، الطوارئ، الأمراض المزمنة
كل بند من هذه البنود له شروط منفصلة غالباً، وليس بالضرورة أن تغطي البوليصة كل البنود بنفس المستوى. الأمومة مثلاً قد تحتاج فترة انتظار قبل تفعيل التغطية، بينما الطوارئ تكون مغطاة فوراً منذ اليوم الأول.
تغطية الأسنان في البوالص محدودة بحد أقصى منفصل عن الحد العام للبوليصة، وكذلك النظر الذي يشمل فحص النظر الدوري لا تكلفة النظارات الطبية كاملة.
كيف تقرأ جدول الأقساط السنوية حسب عمر وعدد أفراد العائلة؟
القسط السنوي للتأمين الصحي يُحسب عادة بناءً على عمر كل فرد في العائلة وحالته الصحية، لا بسعر ثابت واحد للأسرة كاملة.
عند مراجعة عرض السعر، تحقق من الجدول التفصيلي لكل فرد على حدة، لا الرقم الإجمالي فقط.
الشبكة الطبية: كيف تتحقق من شمول مستشفياتك وعياداتك المفضلة؟
بعض المستشفيات المتقدمة قد تكون خارج شبكة بوليصة معينة رغم أنها الأقرب لمنزلك.
الطريقة العملية للتحقق: اتصل بالمستشفى مباشرة واسأل عن قبوله لشركة التأمين المحددة، أو استخدم بوابة الاستعلام الرسمية عن مقدمي الخدمة المعتمدين.
الحدود القصوى للتغطية ونسب المشاركة (Co-payment) وكيف تؤثر على التكلفة الفعلية
الحد الأقصى للتغطية هو السقف الذي تتحمله شركة التأمين خلال سنة البوليصة، وبعده تصبح التكلفة كاملة على المؤمَّن عليه.
هاتان النقطتان معاً هما ما يحدد التكلفة الفعلية للبوليصة، لا القسط السنوي المعلن.
أخطاء شائعة عند اختيار بوليصة العائلة وكيف تتجنبها
هناك أخطاء متكررة تقع فيها الأسر عند اختيار بوليصة التأمين الصحي، وتجنبها يوفر وقتاً ومالاً عند الحاجة الفعلية للعلاج:
خطوات عملية لمقارنة عروض شركات التأمين قبل التجديد
قبل موعد تجديد البوليصة بشهر على الأقل، اتبع هذه الخطوات لضمان قرار مبني على معلومات كاملة:
الخاتمة
اختيار بوليصة التأمين الصحي العائلي المناسبة ليس قراراً يُبنى على القسط السنوي وحده، بل على التوازن بين نطاق التغطية والشبكة الطبية والتكلفة الفعلية بعد نسب المشاركة.
أسئلة شائعة حول التأمين الصحي العائلي في السعودية 2026
ما الفرق بين التأمين الطبي الأساسي والشامل؟
التأمين الأساسي هو الحد الأدنى الإلزامي الذي يغطي الحالات الأساسية والطوارئ فقط، بينما التأمين الشامل يوفر طبقة إضافية تشمل شبكة طبية أوسع وتغطية موسعة للأسنان والنظر والأمومة، مع حدود قصوى أعلى للتعويض ومستوى غرف أفضل في المستشفيات.
كيف أعرف المستشفيات المغطاة في بوليصة التأمين؟
اطلب من شركة التأمين قائمة الشبكة الطبية المحدثة لمدينتك تحديداً، أو تحقق مباشرة مع المستشفى عن قبوله لشركة التأمين المحددة.
هل التأمين الصحي يغطي الأسنان والنظر والولادة؟
يعتمد ذلك على نوع البوليصة ومستواها.
ما معنى نسبة المشاركة (Co-pay) في التأمين الصحي؟
نسبة المشاركة هي الجزء الذي يدفعه المؤمَّن عليه من كل فاتورة طبية قبل أن تتحمل شركة التأمين الباقي، وتُحسب كنسبة ثابتة من الفاتورة أو كمبلغ محدد لكل زيارة.
هل يمكن إضافة أفراد العائلة على بوليصة تأمين واحدة؟
نعم، شركات التأمين تتيح إضافة الزوج والأبناء وأحياناً الوالدين على بوليصة عائلية واحدة، لكن القسط يُحسب لكل فرد حسب عمره وحالته الصحية بشكل منفصل، لا بسعر ثابت موحد للأسرة كاملة.
المصادر
- منظمة الصحة العالمية — التغطية الصحية الشاملة)
- مراكز مكافحة الأمراض في الولايات المتحدة — حقائق الأمراض المزمنة
- هيئة الصحة البريطانية NHS — إحصاءات طب الأسنان في إنجلترا
أسئلة شائعة
ما الفرق بين التأمين الطبي الأساسي والشامل؟
التأمين الأساسي هو الحد الأدنى الإلزامي الذي يغطي الحالات الأساسية والطوارئ فقط، بينما التأمين الشامل يوفر طبقة إضافية تشمل شبكة طبية أوسع وتغطية موسعة للأسنان والنظر والأمومة، مع حدود قصوى أعلى للتعويض ومستوى غرف أفضل في المستشفيات.
كيف أعرف المستشفيات المغطاة في بوليصة التأمين؟
اطلب من شركة التأمين قائمة الشبكة الطبية المحدثة لمدينتك تحديداً، أو تحقق مباشرة مع المستشفى عن قبوله لشركة التأمين المحددة. القوائم العامة على مستوى المملكة قد لا تعكس التوفر الفعلي في مدينتك أو حيّك.
هل التأمين الصحي يغطي الأسنان والنظر والولادة؟
يعتمد ذلك على نوع البوليصة ومستواها. البوالص الشاملة تغطي هذه البنود بحدود قصوى منفصلة عن الحد العام، وقد تطبق فترة انتظار قبل تفعيل تغطية الأمومة تحديداً. راجع تفاصيل كل بند في وثيقة البوليصة قبل التوقيع.
ما معنى نسبة المشاركة (Co-pay) في التأمين الصحي؟
نسبة المشاركة هي الجزء الذي يدفعه المؤمَّن عليه من كل فاتورة طبية قبل أن تتحمل شركة التأمين الباقي، وتُحسب كنسبة ثابتة من الفاتورة أو كمبلغ محدد لكل زيارة. هذه النسبة تؤثر بشكل مباشر على التكلفة الفعلية للبوليصة على مدار السنة.
هل يمكن إضافة أفراد العائلة على بوليصة تأمين واحدة؟
نعم، شركات التأمين تتيح إضافة الزوج والأبناء وأحياناً الوالدين على بوليصة عائلية واحدة، لكن القسط يُحسب لكل فرد حسب عمره وحالته الصحية بشكل منفصل، لا بسعر ثابت موحد للأسرة كاملة.
المصادر
- منظمة الصحة العالمية
- مراكز مكافحة الأمراض في الولايات المتحدة — حقائق الأمراض المزمنة
- هيئة الصحة البريطانية NHS — إحصاءات طب الأسنان في إنجلترا
نُشر: 2026-09-20 · حُدِّث: 2026-09-20