

العقار
خطط الدفع المرحلية عند شراء عقار في السعودية: كل ما تحتاج معرفته قبل التوقيع
خطط الدفع المرحلية هي اتفاق يدفع فيه المشتري ثمن العقار على أقساط مرتبطة بمراحل إنجاز البناء، بدل دفع كامل المبلغ عند التسليم أو عبر تمويل بنكي تقليدي. في السعودية تنظّم هذه الخطط أنظمة رسمية تحدد الحد الأقصى للدفعة الأولى، وتوجب إيداع كل الدفعات في حساب ضمان مستقل لا يُصرف منه إلا بعد اعتماد نسبة الإنجاز من مكتب هندسي مستقل.
ما معنى خطط الدفع المرحلية وكيف تختلف عن التمويل التقليدي؟
خطة الدفع المرحلية اتفاق بين المشتري والمطور يقسّم ثمن الوحدة العقارية على دفعات مرتبطة بتقدم أعمال البناء، بدل دفع المبلغ كاملاً دفعة واحدة أو الحصول على قرض بنكي يُصرف مرة واحدة.
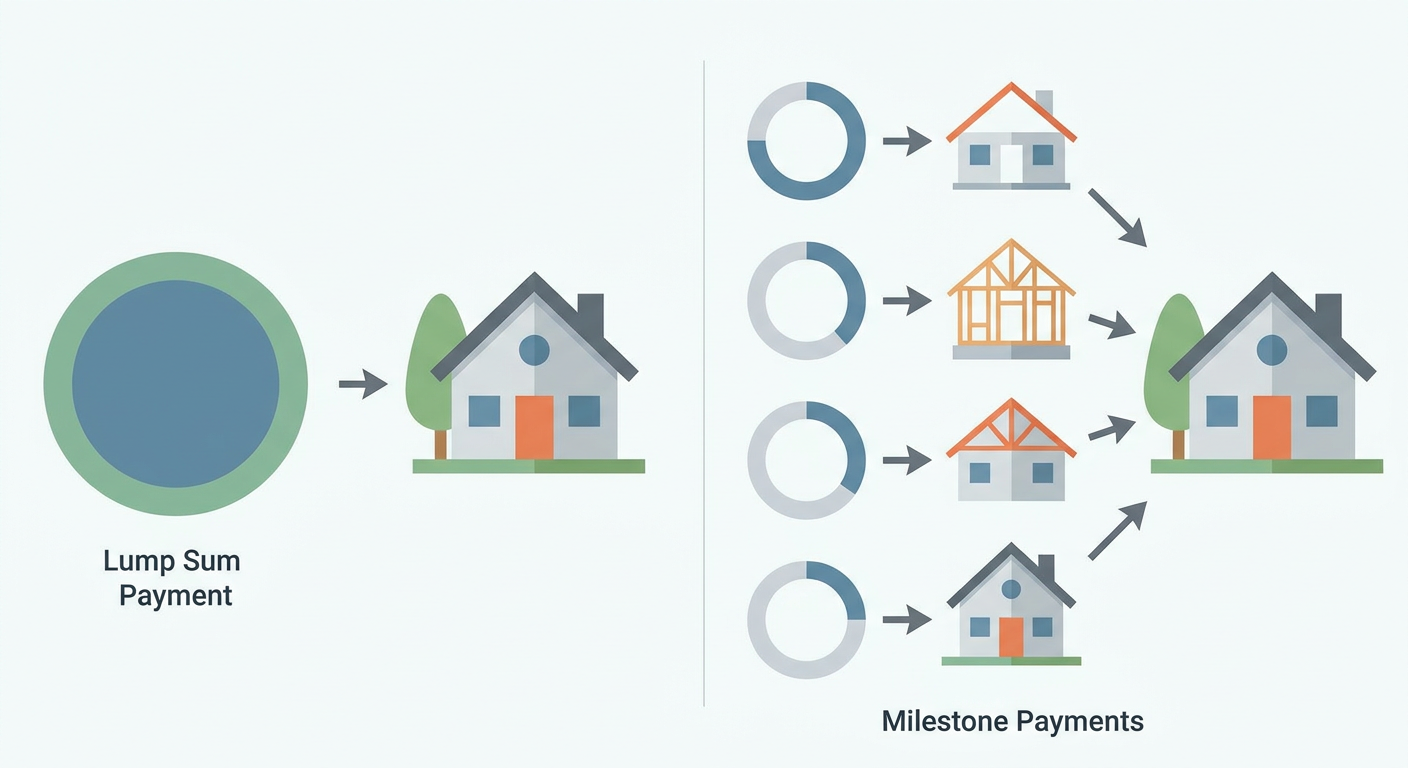
الفرق الجوهري عن التمويل التقليدي أن الدفعات هنا تذهب مباشرة إلى المطور نفسه، بينما التمويل البنكي التقليدي يعني حصول المشتري على قرض من بنك يُسدَّد على أقساط شهرية ثابتة بغض النظر عن مراحل البناء.
أشهر أنواع خطط الدفع في السوق السعودي 2026
تختلف خطط الدفع من مشروع لآخر، لكن معظمها يقع تحت واحد من الأنماط التالية:
| نوع الخطة | آلية السداد |
|---|
| الأقساط المتساوية | تقسيم القيمة على دفعات متساوية بجدول زمني محدد مسبقاً |
|---|---|
| الخطة المرتبطة بالإنجاز | كل دفعة تُستحق فقط عند اعتماد نسبة إنجاز معينة من المكتب الاستشاري |
حد الدفعة الأولى القانوني ونسبة الدفعات حسب نظام البيع على الخارطة
يضع نظام بيع وتأجير المشروعات العقارية على الخارطة في السعودية سقفاً واضحاً لحماية المشتري من دفع مبالغ كبيرة قبل بدء التنفيذ الفعلي.
كذلك يُحدَّد سقف لمصاريف المطور الإدارية والتسويقية غير المرتبطة بالبناء نفسه، بحيث لا يتجاوز الصرف من حساب الضمان لهذه المصاريف 20 من إجمالي قيمة الوحدات المباعة، في السعودية.
كيف تُصرف الدفعات فعلياً؟ دور المكتب الهندسي وحساب الضمان
كل دفعة يدفعها المشتري تذهب أولاً إلى حساب ضمان مستقل باسم المشروع، لا إلى حساب المطور الشخصي أو التجاري.
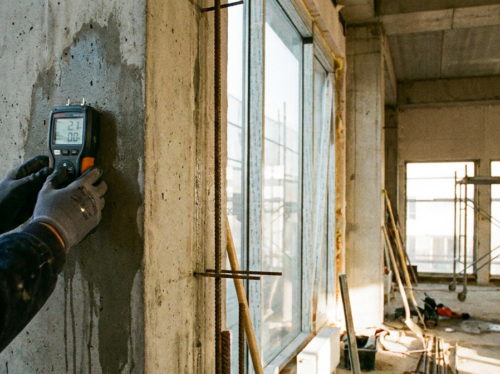
الصرف من هذا الحساب لا يحدث تلقائياً؛ فمكتب هندسي استشاري مستقل يقيس نسبة الإنجاز الفعلية على أرض الواقع، ثم يعتمد محاسب قانوني التكاليف والمستخلصات، وبعد هذين الاعتمادين فقط يُسمح بصرف الدفعات المستحقة للمطور.
هذه الآلية هي الفرق الجوهري بين الدفع المرحلي المنظَّم وبين مجرد الاتفاق على أقساط بلا رقيب، لأن الأموال تبقى محمية داخل الحساب حتى لو تعثر المطور، ويمكن للجهة المختصة نقلها إلى مطور بديل لإكمال المشروع.
الفرق بين الدفع المرحلي للمطور والتمويل البنكي المرتبط بمراحل الإنجاز
بعض المشترين يخلطون بين نوعين مختلفين تماماً:
| العنصر | الدفع المرحلي للمطور | التمويل البنكي المرحلي |
|---|---|---|
| الجهة المستفيدة من الدفعة | المطور مباشرة عبر حساب الضمان | البنك يصرف للمطور نيابة عن المشتري |
| التزام المشتري | يدفع من ماله الخاص وفق الجدول | يسدد قسطاً شهرياً للبنك مع فوائد أو أرباح تمويل |
| من يتحمل مخاطر التأخير | المشتري ينتظر دون التزام تمويلي إضافي | المشتري يبدأ السداد للبنك حتى قبل التسليم في بعض المنتجات |
ويمكن الجمع بين الأمرين، حيث يحصل المشتري على تمويل عقاري تُحوَّل دفعاته إلى المطور بحسب جدول مراحل الإنجاز المتفق عليه وقت التعاقد، ثم يسدد المشتري التمويل على أقساط شهرية للبنك.
مزايا وعيوب خطط الدفع المرحلية مقارنة بشراء الوحدة الجاهزة
شراء وحدة تحت الإنشاء بخطة مرحلية يمنح المشتري ميزة توزيع المبلغ على فترة أطول، وبسعر أقل نسبياً من الوحدة الجاهزة المكتملة.
في المقابل، المشتري ينتظر فترة إنشاء قد تمتد لأشهر أو سنوات، ويظل معرضاً لمخاطر تأخر التسليم أو اختلاف المواصفات النهائية عن المخططات المتفق عليها في العقد، وهو ما يقلّ حدوثه في شراء الوحدة الجاهزة لأن المشتري يرى الوحدة فعلياً قبل الشراء.
أخطاء شائعة يقع فيها المشترون عند التعاقد على دفعات
من أكثر الأخطاء تكراراً:
نصائح عملية لتقييم خطة الدفع قبل التوقيع
قبل توقيع أي عقد دفع مرحلي، تحقق من:
- وجود حساب ضمان مستقل باسم المشروع، وليس حساب المطور العام.
- جدول زمني مكتوب يحدد تاريخ بدء التنفيذ والانتهاء والتسليم بوضوح.
- بند صريح يحدد التعويض في حال تأخر التسليم عن الموعد المحدد بالعقد.
- المهلة الممنوحة للمشتري نفسه في حال تأخره عن سداد أي دفعة، فقد نصت الشروط المعتمدة على ألا تقل هذه المهلة عن 60 يوماً خلال مدة العقد، في السعودية.
- سقف التعويض إذا تأخر المطور في التسليم، حيث لا يجوز أن تتجاوز أجرة المثل 5 من قيمة الوحدة لمدة سنة بعد انتهاء المهلة الإضافية إن وجدت، في السعودية.
أسئلة شائعة حول خطط الدفع المرحلية
ما هي أنواع خطط الدفع عند شراء شقة على الخارطة؟
كم نسبة الدفعة الأولى المسموحة قانونياً للمطور؟
لا يجوز أن تتجاوز الدفعة الأولى 20% من القيمة الإجمالية للوحدة العقارية وفق الشروط التي اعتمدتها الجهة المختصة لحماية حقوق المشتري في مشروعات البيع على الخارطة في السعودية.
كيف تُصرف دفعات المشتري للمطور حسب نسبة الإنجاز؟
تُودَع كل الدفعات في حساب ضمان مستقل باسم المشروع، ولا يُصرف منها للمطور إلا بعد أن يعتمد مكتب هندسي استشاري مستقل نسبة الإنجاز الفعلية، ويراجع محاسب قانوني التكاليف المصروفة.
ما الفرق بين شراء عقار جاهز وشراء عقار تحت الإنشاء من ناحية الدفع؟
شراء العقار الجاهز يعني دفع كامل القيمة أو أغلبها عند التسليم مقابل رؤية الوحدة فعلياً، أما العقار تحت الإنشاء فيوزَّع دفعه على مراحل البناء مع انتظار فترة التنفيذ ومخاطر تأخر التسليم.
ما هو حساب الضمان (الوصاية) وكيف يحمي المشتري؟
هو حساب بنكي مستقل باسم كل مشروع عقاري، تودَع فيه جميع دفعات المشترين، ولا يحق للمطور سحب أي مبلغ منه إلا بعد اعتماد نسبة الإنجاز الهندسية، مما يمنع استخدام أموال المشترين في غير مشروعهم.
ماذا يحدث إذا تأخر المطور في تسليم الوحدة رغم استمرار الدفعات؟
يحق للمشتري تعويضاً بأجرة المثل عن فترة التأخير ضمن سقف محدد، وإذا استمر التأخير بعد المهلة الإضافية يصبح التعويض خاضعاً لسعر السوق دون سقف نسبي ثابت.
هل يمكن الجمع بين تمويل بنكي وخطة دفع مرحلية للمطور؟
نعم، يحصل المشتري على تمويل عقاري تُحوَّل دفعاته إلى المطور وفق جدول مراحل الإنجاز المتفق عليه وقت التعاقد، ثم يسدد المشتري التمويل على أقساط شهرية للبنك حتى اكتمال السداد.
ما هي مخاطر خطط الدفع المرحلية وكيف أتجنبها؟
أبرز المخاطر تأخر التسليم واختلاف المواصفات عن العقد، وتُتجنَّب بالتحقق من رخصة المشروع، ووجود حساب ضمان مستقل، وجدول زمني مكتوب واضح، وبند تعويض صريح عن التأخير قبل التوقيع.
الخاتمة
خطط الدفع المرحلية في السعودية ليست مجرد اتفاق تسويقي بين المشتري والمطور، بل آلية منظمة بسقوف قانونية لحماية المشتري، من حد الدفعة الأولى إلى حساب الضمان ودور المكتب الهندسي المستقل.
أسئلة شائعة
ما هي أنواع خطط الدفع عند شراء شقة على الخارطة؟
أشهرها خطة 30/70، والأقساط المتساوية، والخطط المرتبطة بنسبة إنجاز البناء الفعلية.
كم نسبة الدفعة الأولى المسموحة قانونياً للمطور؟
لا تتجاوز 20% من قيمة الوحدة وفق الشروط المعتمدة لحماية المشتري في السعودية.
كيف تُصرف دفعات المشتري للمطور حسب نسبة الإنجاز؟
تودَع في حساب ضمان مستقل ولا تُصرف إلا بعد اعتماد نسبة الإنجاز من مكتب هندسي مستقل ومراجعة محاسب قانوني.
ما الفرق بين شراء عقار جاهز وشراء عقار تحت الإنشاء من ناحية الدفع؟
الجاهز يُدفع أغلبه عند التسليم بعد رؤية الوحدة، وتحت الإنشاء يوزَّع على مراحل البناء مع انتظار التنفيذ.
ما هو حساب الضمان (الوصاية) وكيف يحمي المشتري؟
حساب بنكي مستقل باسم المشروع لا يُصرف منه إلا بعد اعتماد نسبة الإنجاز، فيمنع استخدام الأموال خارج المشروع.
ماذا يحدث إذا تأخر المطور في تسليم الوحدة رغم استمرار الدفعات؟
يحق للمشتري تعويض بأجرة المثل ضمن سقف محدد، ويصبح خاضعاً لسعر السوق إذا طال التأخير بعد المهلة الإضافية.
هل يمكن الجمع بين تمويل بنكي وخطة دفع مرحلية للمطور؟
نعم، يحوّل البنك دفعاته للمطور حسب جدول الإنجاز ويسدد المشتري التمويل شهرياً للبنك.
ما هي مخاطر خطط الدفع المرحلية وكيف أتجنبها؟
تأخر التسليم واختلاف المواصفات، وتُتجنَّب بالتحقق من الرخصة وحساب الضمان والجدول الزمني وبند التعويض.
المصادر
نُشر: 2026-09-18 · حُدِّث: 2026-09-18